Važi do 30. 10. 2026.
ALTA Banka
RSD (dinar) · Oročena štednja
NKS6,10%
EKS6,10%
Rok12 meseci
Oročene štednje iz svih banaka na jednom mestu
Najviša NKS za klasičnu oročenu štednju u dinarima, evrima i dolarima
Ažurirano 13. 10. 2026.
RSD (dinar) · Oročena štednja
EUR (evro) · Oročena štednja
USD (dolar) · Oročena štednja
Odaberite valutu ili vrstu štednje koja vam najviše odgovara
Novac se oročava na fiksni rok, uloženi depozit i kamata se po pravilu isplaćuju kad rok istekne.
Kamata se isplaćuje jednom mesečno, kao da dobijate rentu ako bi izdavali stan.
Novac vam je uvek na raspolaganju. Ulažete i podižete sredstva kada god poželite.
Ne gubi vreme na istraživanje banakarskih sajtova i njihovih skrivenih tarifnika.
Jasno istaknute kamate i uslovi za svaku ponudu.
Nezavisno upoređivanje bez favorizovanja bilo koje banke.
U jeku borbe za depozite klijenata, pojedine banke na domaćem tržištu podigle su lestvicu, nudeći kamatne stope na dinarsku štednju do čak 6.1% na godišnjem nivou. Dok centralne banke pažljivo vagaju svoje naredne poteze, komercijalne banke u Srbiji pokrenule su agresivne promotivne kampanje kako bi privukle dinarsku likvidnost do kraja oktobra.
Jesenja sezona donela je jedan potpuno neočekivan trend na domaćem bankarskom tržištu – dve banke su gotovo istovremeno pokrenule velike nagradne igre. U trci za klijentima, glavni aduti više nisu samo kamatne stope i mali bonusi dobrodošlice, već automobili i nekretnine. Da li se nalazimo u novoj fazi borbe za klijente i kako bi štediše trebalo da reaguju na ove ponude?

3Bank je predstavila novu pogodnost za korisnike dinarske rentne štednje koja značajno olakšava upravljanje novcem. Od sada, kamata ostvarena po osnovu rentne štednje može se mesečno isplaćivati direktno na račun u drugoj banci – bez dodatnih troškova.
Alta banka je lansirala novu, vremenski ograničenu, promotivnu kampanju za oročenu štednju građana, značajno podigavši kamatne stope i za dinare (RSD) i za evre (EUR) u odnosu na prethodnu promo ponudu.
Ministarstvo finansija objavilo je nacrt novog Zakona o osiguranju depozita koji bi, na prvi pogled, trebalo da obraduje svakog štedišu u Srbiji. Umesto dosadašnjih 50.000 evra, država planira da garantuje za duplo veći iznos - čitavih 100.000 evra
Kada čujemo „oročena štednja” ili „štednja po viđenju”, uglavnom znamo šta možemo da očekujemo. Ali šta zapravo znače Flex, Flexy i slični nazivi? Banke sve češće nude derivate štednje po viđenju pod različitim nazivima, iza kojih nije na prvi pogled jasno šta se krije. U ovom tekstu objašnjavamo kako funkcionišu ovi modeli štednje, po čemu se razlikuju i na šta treba obratiti pažnju pre nego što odaberemo ponudu banke.
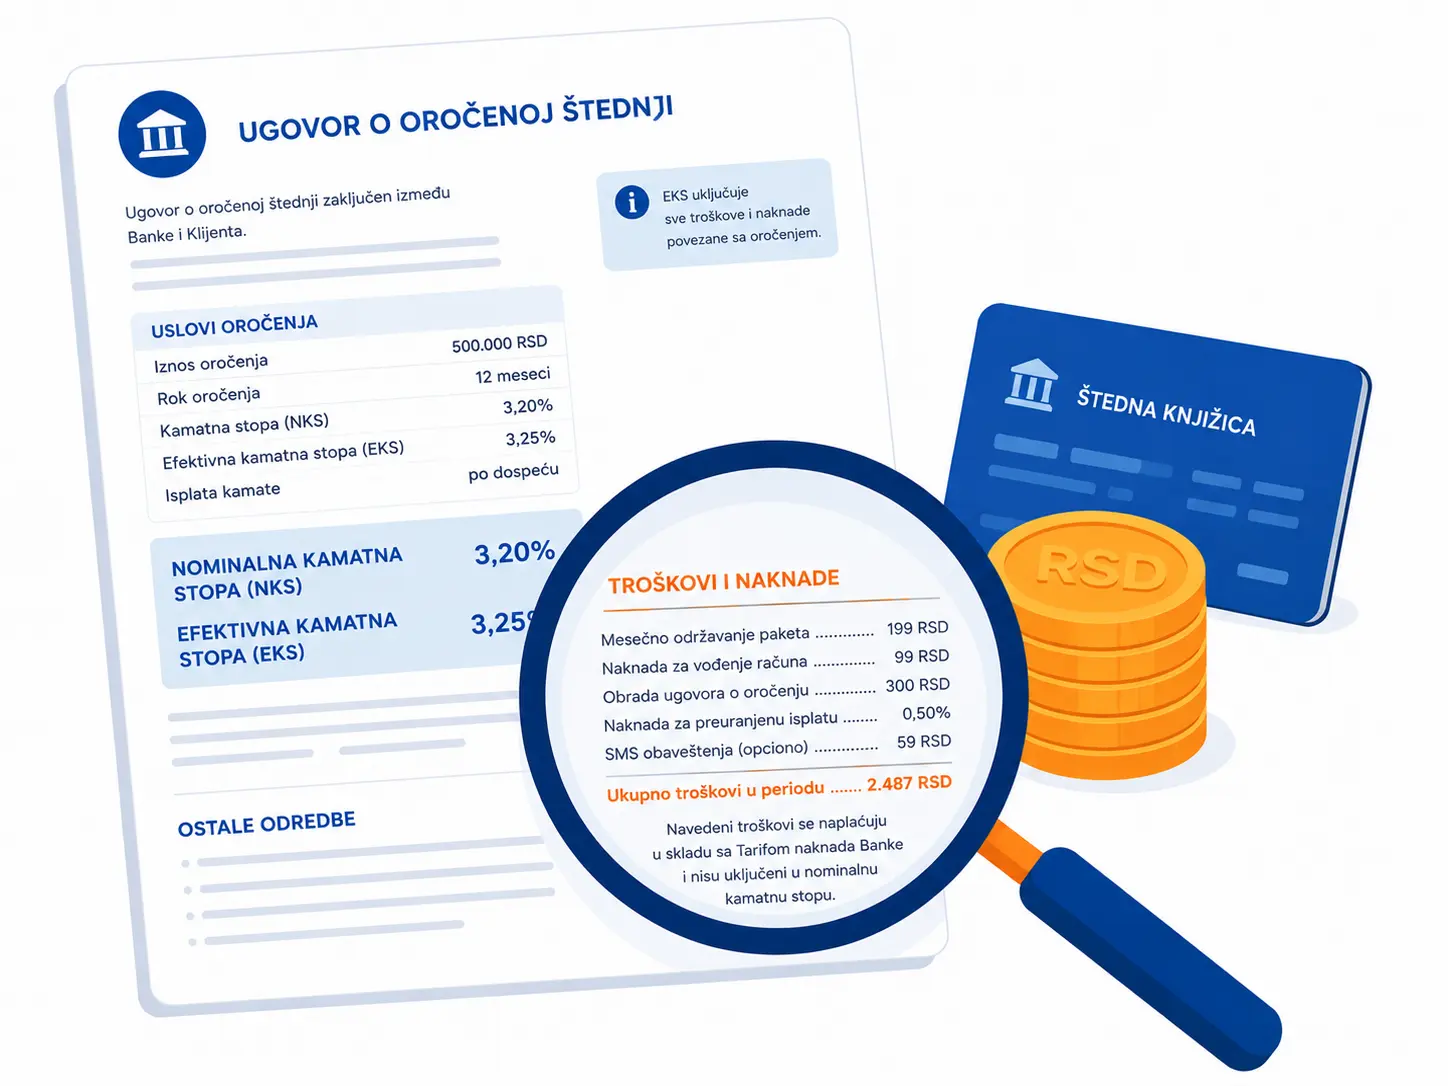
Kada upoređujete ponude štednje, uvek ćete naići na dve kolone: NKS (Nominalna kamatna stopa) i EKS (Efektivna kamatna stopa). Iako bi EKS po definiciji trebalo da vam pokaže potpuno tačnu, finalnu računicu vaše zarade, u praksi se tu često kriju troškovi koje banke ne uračunaju.
Podaci su informativnog karaktera. Konačne kamate i uslove uvek proverite na zvaničnom sajtu banke.