Flex, Flexy, Non-stop… Šta se krije iza „nestandardnih” tipova štednje u bankama?
Kada čujemo „oročena štednja” ili „štednja po viđenju”, uglavnom znamo šta možemo da očekujemo. Ali šta zapravo znače Flex, Flexy i slični nazivi? Banke sve češće nude derivate štednje po viđenju pod različitim nazivima, iza kojih nije na prvi pogled jasno šta se krije. U ovom tekstu objašnjavamo kako funkcionišu ovi modeli štednje, po čemu se razlikuju i na šta treba obratiti pažnju pre nego što odaberemo ponudu banke.
Vodič: Šta se krije iza naziva „nestandardnih” tipova štednje u bankama?
Na portalu BirajBanku.rs celokupnu ponudu štednje u bankama tradicionalno delimo u tri osnovne kategorije:
- Klasična oročena štednja: Sredstva se oročavaju na unapred definisan rok, a uloženi depozit i pripadajuća kamata isplaćuju se po isteku ugovorenog perioda.
- Štednja po viđenju (a vista): Novac je u svakom trenutku dostupan za raspolaganje. Uplate i isplate moguće su sve vreme, a kamata se obračunava na osnovu iznosa koji se nalazi na računu svakog dana i najčešće se pripisuje računu na kraju meseca.
- Rentna štednja: Depozit se oročava na duži, unapred definisan rok, dok se kamata isplaćuje u vidu redovnih mesečnih isplata, odnosno rente.
Banke često uvode posebne uslove za standardnu štednju po viđenju i, neretko u marketinške svrhe, takvim proizvodima daju posebne nazive poput Non-stop, Oročena a dostupna, Flexy i Flex. Ovi proizvodi u praksi predstavljaju kombinacije karakteristika štednje po viđenju i oročene štednje.
U ovom vodiču objašnjavamo šta se zapravo krije iza ovih specifičnih bankarskih ponuda, koja su njihova ograničenja i kako funkcionišu konkretni proizvodi dostupni u trenutku pisanja teksta, u oktobru 2026. godine.
ProCredit Flex
Jedno od najčešćih ograničenja kod štednje po viđenju odnosi se na vremenski period. Banke tako štednji po viđenju, koja je po pravilu vremenski neograničena, dodaju rok koji je karakterističan za oročenu štednju.
Na taj način nastaje hibridni proizvod koji objedinjuje karakteristike oba modela: ima definisan rok kao oročena štednja, ali omogućava uplate i isplate sa računa, kao štednja po viđenju.
ProCredit Flex je upravo takav proizvod: štednja po viđenju ograničena na period od 12 meseci.
3Bank: Štednja po viđenju uz ograničenje iznosa
Još jedno često ograničenje kod štednje po viđenju odnosi se na maksimalan iznos na koji se primenjuje povoljna kamatna stopa.
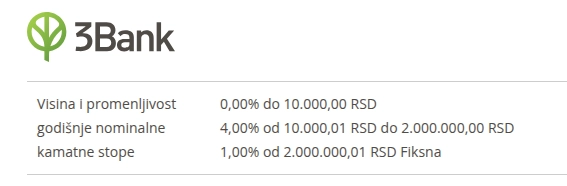
Pojedine banke nude visoke kamate na štednju po viđenju. Na primer, 3Bank nudi kamatu od 4% na dinarsku štednju, ali uz strogo ograničenje iznosa: povoljna kamatna stopa primenjuje se samo na depozite do 2 miliona dinara.
Ako na računu imate više od tog iznosa, deo koji premašuje limit obračunava se po znatno nižoj kamatnoj stopi, od samo 1%. Banka takođe ograničava klijente na samo jednu ovakvu štednju, čime sprečava raspoređivanje većih iznosa na više računa radi ostvarivanja povoljnije kamate.
AIK Non-stop štednja
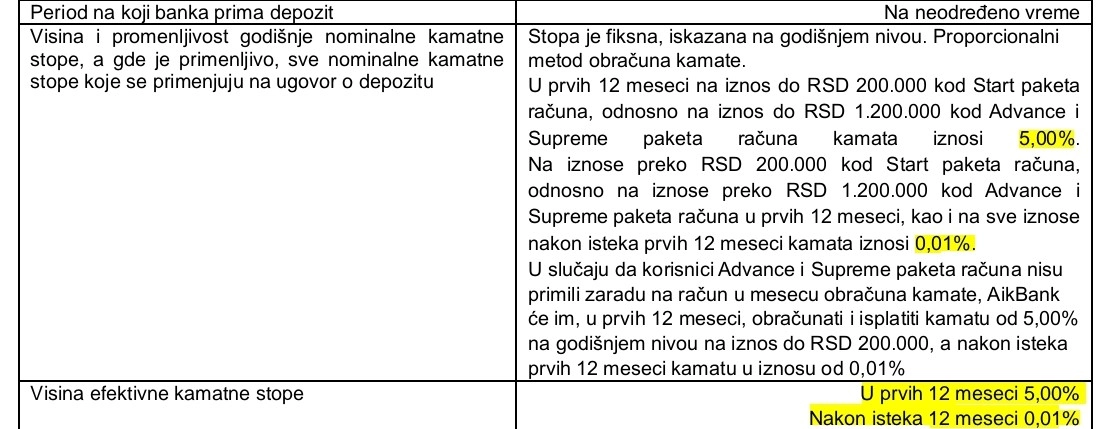
AIK banka je kreirala hibridni model štednje po viđenju koji objedinjuje oba prethodno opisana ograničenja. Ova štednja ograničena je i rokom, najčešće na 12 meseci, i maksimalnim iznosom depozita na koji se obračunava atraktivna kamatna stopa.
Maksimalni iznos zavisi i od paketa računa koji klijent ima u ovoj banci. Zbog toga je ova ponuda namenjena klijentima koji su spremni da plaćaju paket tekućeg računa, sa pogodnostima i uslugama koje on obuhvata, poput tekućeg računa sa platnim karticama.
Iako se formalno može činiti da je reč o klasičnom računu štednje po viđenju, detaljnije čitanje ugovornih uslova otkriva važna ograničenja: nakon isteka perioda od 12 meseci, kao i na iznose iznad propisanog limita, primenjuje se zanemarljivo niska kamatna stopa od samo 0,01%.
Dakle, na ovom računu možete imati i iznos koji premašuje propisani limit, pa čak i zadržati sredstva na njemu nakon isteka 12 meseci. Međutim, na te iznose ćete ostvarivati zanemarljivu kamatu.
AIK Oročena a dostupna
Još jedna hibridna ponuda AIK banke omogućava klijentima da tokom trajanja oročenja podignu do 50% uloženih sredstava, dok se kamata i dalje redovno obračunava na preostali iznos koji ostaje na računu.
Važno je imati u vidu da se u slučaju prevremenog podizanja dela sredstava, do 50% depozita, kamata na podignuti iznos obračunava zaključno sa datumom isplate.
ALTA Flexy
Slično prethodnom rešenju AIK banke, ALTA Flexy omogućava da imate oročeni račun sa kog možete podići do 50% uloženih sredstava. Međutim, ovaj model nudi i dodatnu pogodnost: mogućnost naknadnog dodavanja sredstava na postojeći oročeni račun.
Pored podizanja do 50% prvobitno uloženog iznosa, omogućeno je i podizanje do 50% svake eventualne naknadne uplate.
Yettel Bank: Štednja po viđenju uz promenljivu bonus kamatu
Štednja po viđenju u Yettel banci odgovara onome što većina štediša očekuje od klasične štednje po viđenju: nije vremenski ograničena, nema ograničenje ukupnog iznosa i omogućava slobodne uplate i isplate. Kamata se obračunava na osnovu sredstava koja su se svakog dana nalazila na računu, a pripisuje se na kraju meseca.
Ipak, kako bi mogla da prilagođava uslove promenama na tržištu, Yettel banka primenjuje model u kojem se ukupna kamatna stopa sastoji od dva dela:
- Osnovne ugovorene kamate, koja je fiksna i minimalna, iznosi samo 0,01%
- Bonus kamate, koja trenutno iznosi 2%
Bonus kamata može se menjati odlukom banke. Tako je tokom prethodnih godinu dana iznosila 4%, zatim je smanjena na 3%, a potom na sadašnjih 2%.
Na ovaj način banka može da menja ukupan prinos na štednju bez izmene osnovne ugovorene kamate. Klijenti se o promeni bonus kamate obaveštavaju mesec dana unapred, u skladu sa uslovima ponude.
Zaključak
Kada je reč o kamatama, štednja po viđenju i njeni derivati uglavnom nude niže prinose od klasične oročene štednje. Ako imate sredstva koja možete da odvojite na 12 meseci ili duže, klasično oročenje će vam najčešće doneti bolju zaradu.
Ipak, ne možete uvek sa sigurnošću da znate da li će vam novac zatrebati u narednih godinu dana. U takvim situacijama, štednja po viđenju sa povoljnijom kamatom može biti dobar kompromis: ostvarujete određeni prinos, a novac vam ostaje dostupan, umesto da stoji na običnom tekućem računu bez kamate ili uz zanemarljiv prinos.
Na BirajBanku.rs zato pravimo razliku prema mogućnostima raspolaganja novcem. Proizvode kod kojih možete neograničen broj puta da uplaćujete i podižete novac bez prekida oročenja svrstavamo u štednju po viđenju. Nasuprot tome, proizvode kod kojih je podizanje sredstava ograničeno, na primer na 50% depozita, svrstavamo u oročenu štednju.